SEA E-Commerce Outlook 2026: ตลาดใหญ่ขึ้น แต่กติกาเปลี่ยน — 5 Strategic Insights ที่แบรนด์ต้องจับตา
เจาะ 5 Strategic Insights ของ SEA E-Commerce 2026 จากเวที ECOM TALK ตั้งแต่ Mature Growth, Platform Power และ Wallet Share ไปจนถึง Challenger Brands และ Affiliate/KOS ที่กำลังเปลี่ยนโครงสร้างการแข่งขันของตลาด

Integrate your CRM with other tools
Lorem ipsum dolor sit amet, consectetur adipiscing elit lobortis arcu enim urna adipiscing praesent velit viverra sit semper lorem eu cursus vel hendrerit elementum morbi curabitur etiam nibh justo, lorem aliquet donec sed sit mi dignissim at ante massa mattis.
- Neque sodales ut etiam sit amet nisl purus non tellus orci ac auctor
- Adipiscing elit ut aliquam purus sit amet viverra suspendisse potenti
- Mauris commodo quis imperdiet massa tincidunt nunc pulvinar
- Adipiscing elit ut aliquam purus sit amet viverra suspendisse potenti
How to connect your integrations to your CRM platform?
Vitae congue eu consequat ac felis placerat vestibulum lectus mauris ultrices cursus sit amet dictum sit amet justo donec enim diam porttitor lacus luctus accumsan tortor posuere praesent tristique magna sit amet purus gravida quis blandit turpis.

Techbit is the next-gen CRM platform designed for modern sales teams
At risus viverra adipiscing at in tellus integer feugiat nisl pretium fusce id velit ut tortor sagittis orci a scelerisque purus semper eget at lectus urna duis convallis. porta nibh venenatis cras sed felis eget neque laoreet suspendisse interdum consectetur libero id faucibus nisl donec pretium vulputate sapien nec sagittis aliquam nunc lobortis mattis aliquam faucibus purus in.
- Neque sodales ut etiam sit amet nisl purus non tellus orci ac auctor
- Adipiscing elit ut aliquam purus sit amet viverra suspendisse potenti venenatis
- Mauris commodo quis imperdiet massa at in tincidunt nunc pulvinar
- Adipiscing elit ut aliquam purus sit amet viverra suspendisse potenti consectetur
Why using the right CRM can make your team close more sales?
Nisi quis eleifend quam adipiscing vitae aliquet bibendum enim facilisis gravida neque. Velit euismod in pellentesque massa placerat volutpat lacus laoreet non curabitur gravida odio aenean sed adipiscing diam donec adipiscing tristique risus. amet est placerat.
“Nisi quis eleifend quam adipiscing vitae aliquet bibendum enim facilisis gravida neque velit euismod in pellentesque massa placerat.”
What other features would you like to see in our product?
Eget lorem dolor sed viverra ipsum nunc aliquet bibendum felis donec et odio pellentesque diam volutpat commodo sed egestas aliquam sem fringilla ut morbi tincidunt augue interdum velit euismod eu tincidunt tortor aliquam nulla facilisi aenean sed adipiscing diam donec adipiscing ut lectus arcu bibendum at varius vel pharetra nibh venenatis cras sed felis eget.
จาก Mature Growth, Platform Power และ Wallet Share ไปจนถึง Challenger Brands และ Affiliate/KOS สรุปมุมมองเชิงกลยุทธ์จาก Session “SEA E-Commerce Outlook 2026” บนเวที ECOM TALK 2026
E-Commerce ใน Southeast Asia ปี 2026 ไม่ได้เป็นตลาดที่ “ยากขึ้น” เพียงเพราะการแข่งขันสูงขึ้น แต่กำลัง ซับซ้อนขึ้นจากโครงสร้างของตลาดที่เปลี่ยนไป ตลาดมีขนาดใหญ่กว่าเดิม ผู้บริโภคคุ้นเคยกับการซื้อออนไลน์มากขึ้น และโอกาสในการสร้างยอดขายก็ยังมีอยู่ แต่ Growth รอบใหม่ไม่ได้เกิดขึ้นจากสูตรเดิมเสมอไป
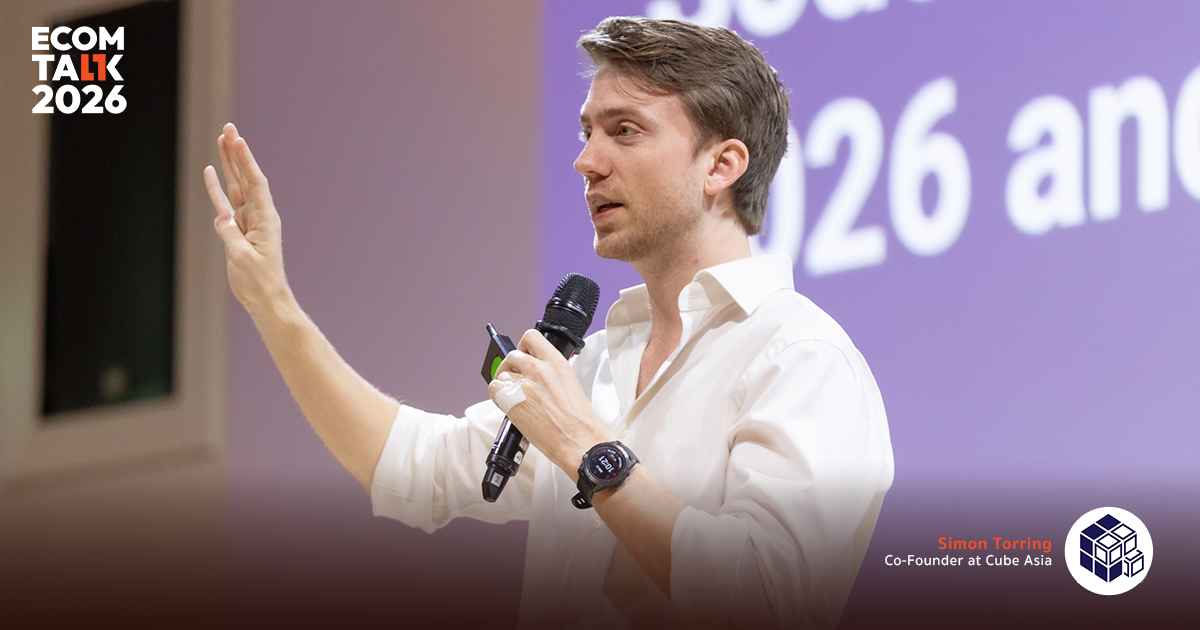
นี่คือแกนสำคัญจาก Session “SEA E-Commerce Outlook 2026” โดย Simon, Co-founder of Cube Asia บนเวที ECOM TALK 2026 ซึ่งชวนมองตลาด E-Commerce ผ่าน 5 Strategic Insights ที่มากกว่าการติดตามว่าตลาดจะโตอีกกี่เปอร์เซ็นต์ เพราะสิ่งที่กำลังเกิดขึ้นคือการเปลี่ยนทั้ง แหล่งที่มาของ Growth, อำนาจของ Platform, Shopping Mode, โอกาสของ Challenger Brands และบทบาทของ Affiliate ใน Media Strategy
ภาพรวมจาก Session ชี้ว่า ปี 2026 ไม่ใช่เพียงปีของการไล่หา New Users แบบเดิม แต่เป็นปีที่แบรนด์ต้องคิดจริงจังเรื่อง Wallet Share, Retention, Media Mix และ Platform Dependency พร้อมกับตัดสินใจว่าตัวเองจะเล่นเกมแบบตั้งรับในฐานะ Defender หรือใช้โครงสร้างตลาดใหม่เพื่อเร่งเกมในฐานะ Challenger
1. SEA E-Commerce “ไม่เล็กอีกต่อไป” และกำลังเข้าสู่รอบ Mature Growth
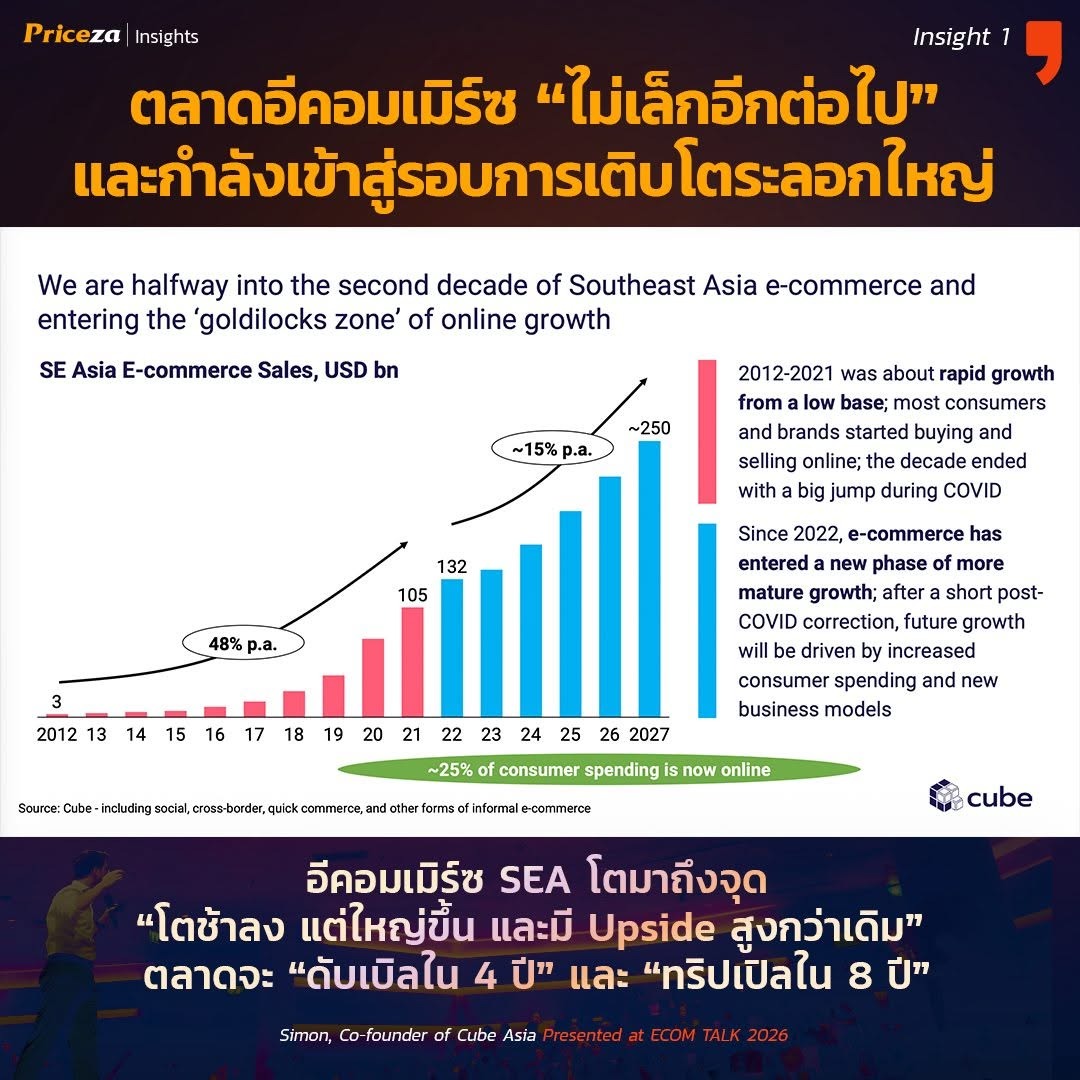
หากมองย้อนกลับไปในช่วงแรกของการเติบโต E-Commerce ใน Southeast Asia ระหว่างปี 2012–2021 ตลาดอยู่ในช่วง Rapid Growth จากฐานที่ยังเล็ก ผู้บริโภคจำนวนมากเพิ่งเริ่มซื้อสินค้าออนไลน์ ขณะที่แบรนด์และผู้ขายก็ทยอยเข้าสู่ระบบ Digital Commerce เป็นครั้งแรก จึงทำให้ตลาดสามารถขยายตัวอย่างรวดเร็วได้จากการเพิ่มจำนวนทั้ง Buyer และ Seller
แต่หลังปี 2022 เป็นต้นมา ภาพดังกล่าวเริ่มเปลี่ยน ตลาดกำลังเข้าสู่สิ่งที่ Simon เรียกว่า “Mature Growth” หรือการเติบโตบนฐานตลาดที่มีขนาดใหญ่ขึ้นแล้ว กราฟที่นำเสนอใน Session ประเมินว่า E-Commerce Sales ใน Southeast Asia มีแนวโน้มไปแตะประมาณ US$250 billion ในปี 2027 โดยอัตราการเติบโตหลังปี 2022 อยู่ที่ประมาณ 15% ต่อปี เทียบกับช่วงก่อนหน้าที่เติบโตสูงมากจากฐานเล็ก ขณะเดียวกันประมาณ 25% ของ Consumer Spending ในภูมิภาคอยู่บน Online แล้ว
ดังนั้น การเติบโตช้าลงในเชิงเปอร์เซ็นต์ไม่ได้หมายความว่าโอกาสเล็กลง ตรงกันข้าม เมื่อตลาดมีฐานที่ใหญ่ขึ้น Growth เพียงไม่กี่เปอร์เซ็นต์ก็สามารถหมายถึงมูลค่าที่สูงกว่าในอดีตอย่างมาก ในมุมของ Session ตลาดกำลังอยู่ในช่วงที่มี Upside เหลืออยู่มาก และอาจมีศักยภาพที่จะขยายตัวอีกประมาณ 2 เท่าใน 4 ปี และ 3 เท่าใน 8 ปี แต่การคว้า Growth รอบนี้จะต้องใช้วิธีคิดต่างจากยุคที่แบรนด์เพียงแค่เข้า Online ก่อนคู่แข่งก็ได้เปรียบแล้ว
2. เกมกำลังเปลี่ยนจาก Growth Race สู่ Platform Power
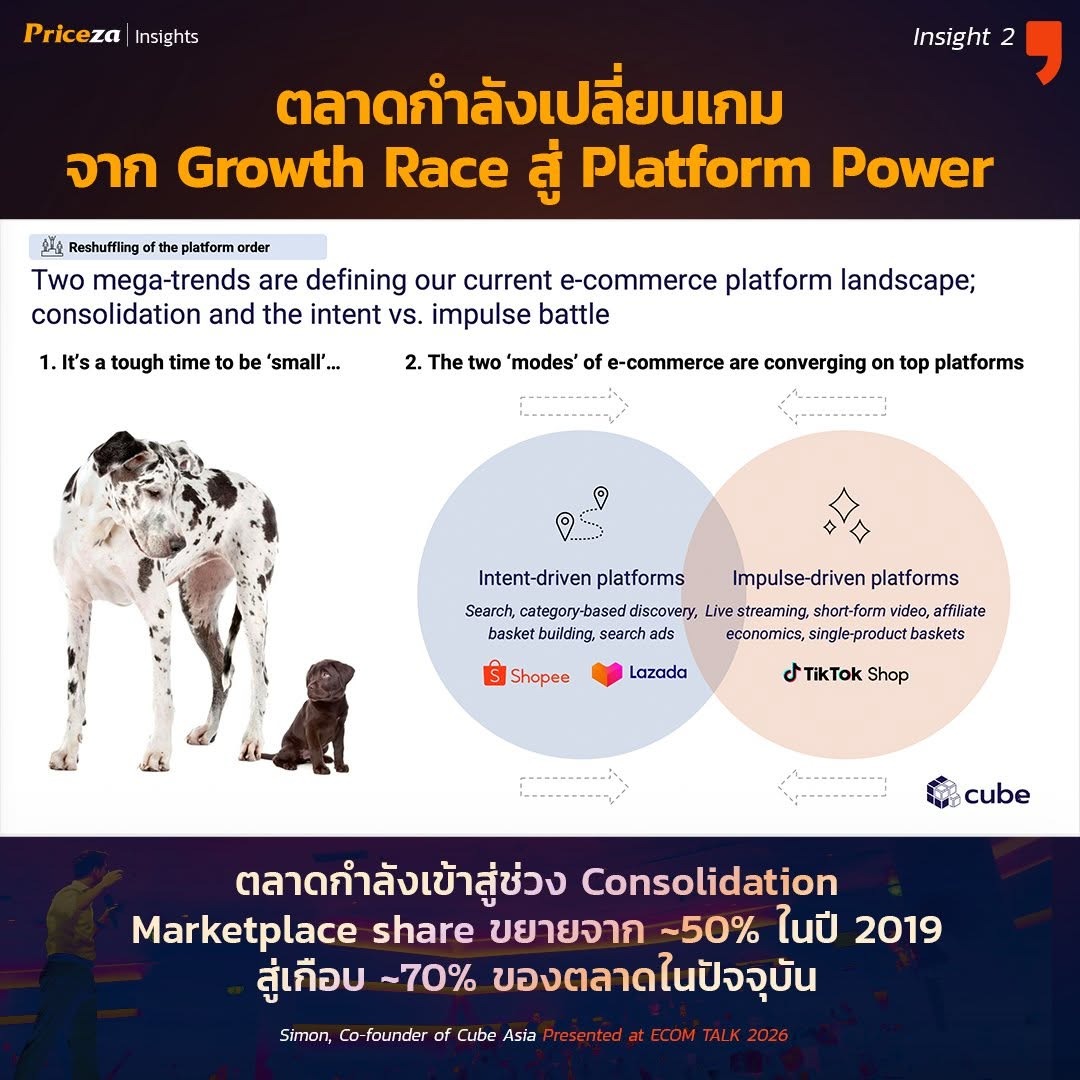
เมื่อ E-Commerce โตถึงระดับหนึ่ง การแข่งขันย่อมไม่ได้เกิดขึ้นระหว่างผู้ขายเท่านั้น แต่เกิดขึ้นในระดับของ Platform ด้วย ข้อมูลที่นำเสนอใน Session ระบุว่า Share ของ Marketplace ขยายจากประมาณ 50% ของตลาดในปี 2019 ไปสู่เกือบ 70% ในช่วงปัจจุบันของ Session สะท้อนว่าตลาดกำลังเข้าสู่ช่วง Consolidation มากขึ้น และการเป็น Platform ขนาดเล็กโดยไม่มี Scale หรือ Differentiation ที่ชัดเจนกลายเป็นเกมที่ยากกว่าเดิม
ในเวลาเดียวกัน Simon แบ่งพฤติกรรม E-Commerce ออกเป็นสอง Shopping Mode สำคัญ ได้แก่ Intent-driven Commerce และ Impulse-driven Commerce โดยฝั่ง Intent-driven เริ่มต้นจากผู้บริโภคที่มีความต้องการซื้ออยู่แล้ว จึงใช้ Search, Category Browsing หรือ Search Ads เป็นเส้นทางหลัก ซึ่งเป็นพื้นที่ที่ Shopee และ Lazada มีความแข็งแรง ขณะที่ Impulse-driven Commerce เริ่มจาก Content, Short Video, Live และ Affiliate ซึ่งสามารถสร้างความต้องการซื้อขึ้นมาในขณะที่ผู้บริโภคอาจไม่ได้ตั้งใจค้นหาสินค้านั้นตั้งแต่ต้น และเป็นพื้นที่ที่ TikTok Shop มีความโดดเด่น
สิ่งที่น่าสนใจคือสองโลกนี้ไม่ได้อยู่แยกจากกัน เพราะ Platform หลักกำลังรุกเข้าไปในพื้นที่ของอีกฝ่ายมากขึ้น Marketplace เพิ่ม Content, Live และ Affiliate ขณะที่ Content Platform ก็ขยายเข้าไปสู่ Search, Commerce และ Transaction มากขึ้น เกมจึงไม่ได้มีคำตอบง่าย ๆ ว่า Platform ไหนจะเป็น Search Platform หรือ Entertainment Platform อีกต่อไป แต่กำลังกลายเป็นการแข่งขันว่า ใครสามารถครอง Customer Journey ได้กว้างที่สุด
สำหรับแบรนด์ ความเสี่ยงจึงไม่ได้อยู่แค่การเลือก Platform ผิด แต่รวมถึงการพึ่งพา Platform ใด Platform หนึ่งมากเกินไป เพราะเมื่อโครงสร้างอำนาจกำลังเปลี่ยน ต้นทุนในการเข้าถึงลูกค้า กติกาของ Algorithm และรูปแบบการซื้อสามารถเปลี่ยนตามไปด้วย
3. Growth รอบใหม่มาจาก “สัดส่วนกระเป๋าเงิน” มากกว่าการเพิ่มจำนวนคน
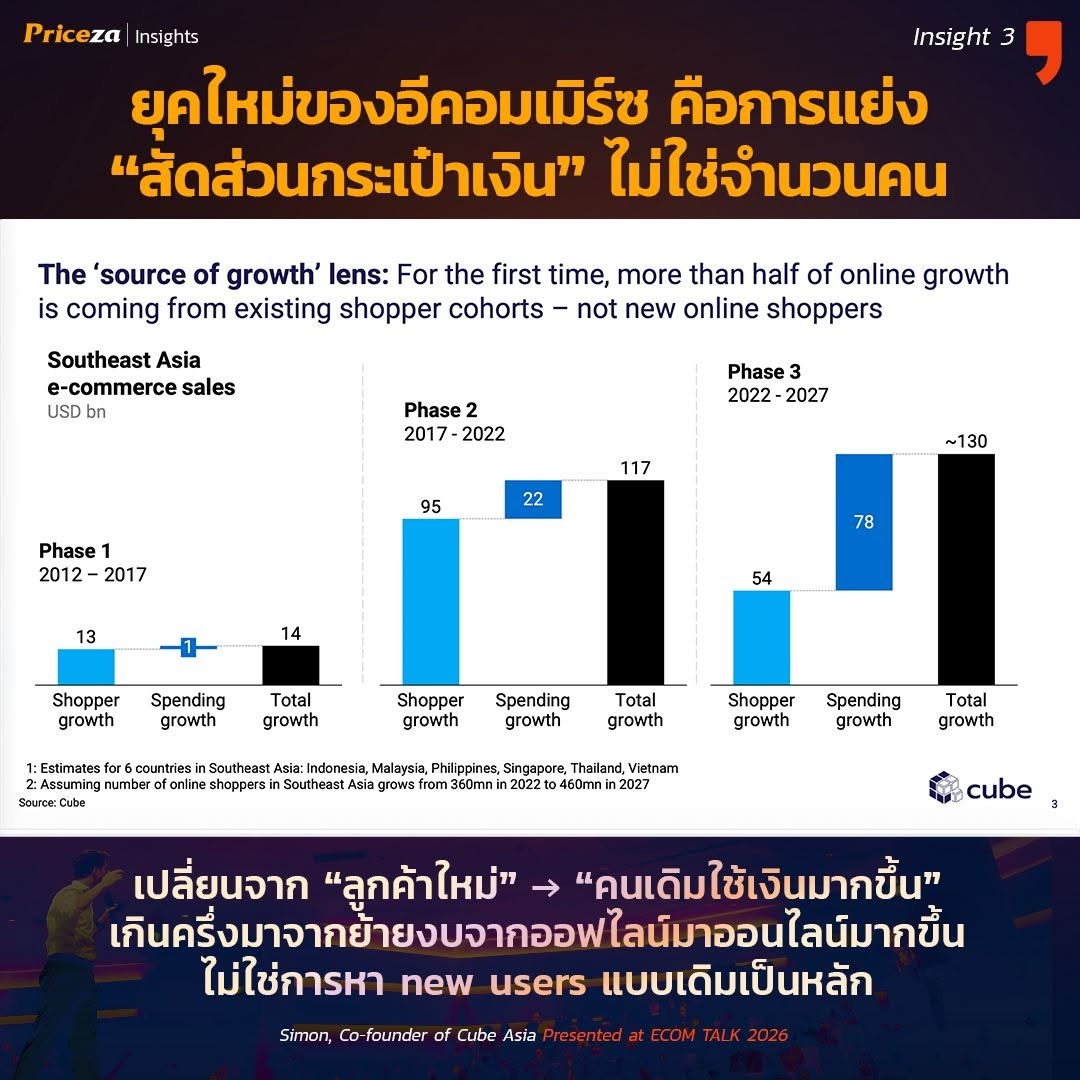
หนึ่งใน Insight สำคัญที่สุดของ Session คือการเปลี่ยนแปลงของ Source of Growth ในอดีต E-Commerce สามารถโตได้มากจากการเพิ่มจำนวน Online Shoppers เพราะยังมีผู้บริโภคจำนวนมากที่ไม่เคยซื้อสินค้าผ่าน Online แต่เมื่อ Penetration สูงขึ้น กลไกนี้ย่อมเริ่มให้ผลน้อยลง
Cube Asia แบ่งพัฒนาการของตลาดออกเป็นหลาย Phase และใน Phase 3 ช่วงปี 2022–2027 มากกว่าครึ่งหนึ่งของ Growth ถูกประเมินว่าจะมาจาก Existing Shopper Cohorts หรือกลุ่มคนที่ซื้อออนไลน์อยู่แล้วแต่เพิ่ม Spending ของตัวเองขึ้น โดยกราฟใน Session แสดง Growth Contribution ประมาณ US$54 billion จาก Shopper Growth เทียบกับ US$78 billion จาก Spending Growth
สิ่งนี้ทำให้โจทย์ทางธุรกิจเปลี่ยนอย่างมีนัยสำคัญ เพราะ Growth ไม่ได้หมายถึงการหา New Customer ให้ได้มากที่สุดเพียงอย่างเดียวอีกต่อไป แต่ต้องทำให้ลูกค้าปัจจุบันใช้จ่ายกับแบรนด์มากขึ้น ซื้อบ่อยขึ้น หรือย้ายสัดส่วนการใช้จ่ายบางส่วนจาก Offline เข้ามาสู่ Online มากขึ้น
ในเชิงกลยุทธ์ Simon จึงชี้ให้เห็นความสำคัญของ Retention, Basket Size, Purchase Frequency, Wallet Share และ Lifetime Value (LTV) มากขึ้น เมื่อ Acquisition Cost สูงขึ้นและตลาดมีผู้ซื้อออนไลน์จำนวนมากอยู่แล้ว การสร้าง Growth จาก Customer Base เดิมอาจมีความสำคัญไม่แพ้การเพิ่ม Traffic หรือ Reach ใหม่
คำถามสำคัญสำหรับแบรนด์จึงไม่ใช่เพียงว่า “ปีนี้เราได้ลูกค้าใหม่กี่คน” แต่ควรถามเพิ่มว่า ลูกค้าเดิมกำลังให้สัดส่วน Wallet กับเรามากขึ้นหรือไม่ และเรามีเหตุผลมากพอให้เขากลับมาซื้อซ้ำหรือยัง
4. Challenger Brands กำลังใช้ Affiliate และ Platform ใหม่เพื่อเขียนอันดับตลาดใหม่
การเปลี่ยนแปลงของ E-Commerce Platform ไม่ได้เปิดโอกาสเพียงให้เกิดช่องทางขายใหม่ แต่กำลังเปิดพื้นที่ให้ Challenger Brands สามารถแทรกตัวขึ้นมาแข่งขันกับแบรนด์เดิมได้เร็วขึ้น โดยเฉพาะบน Platform ที่ Content, Creator และ Commerce เชื่อมเข้าหากันอย่างใกล้ชิด
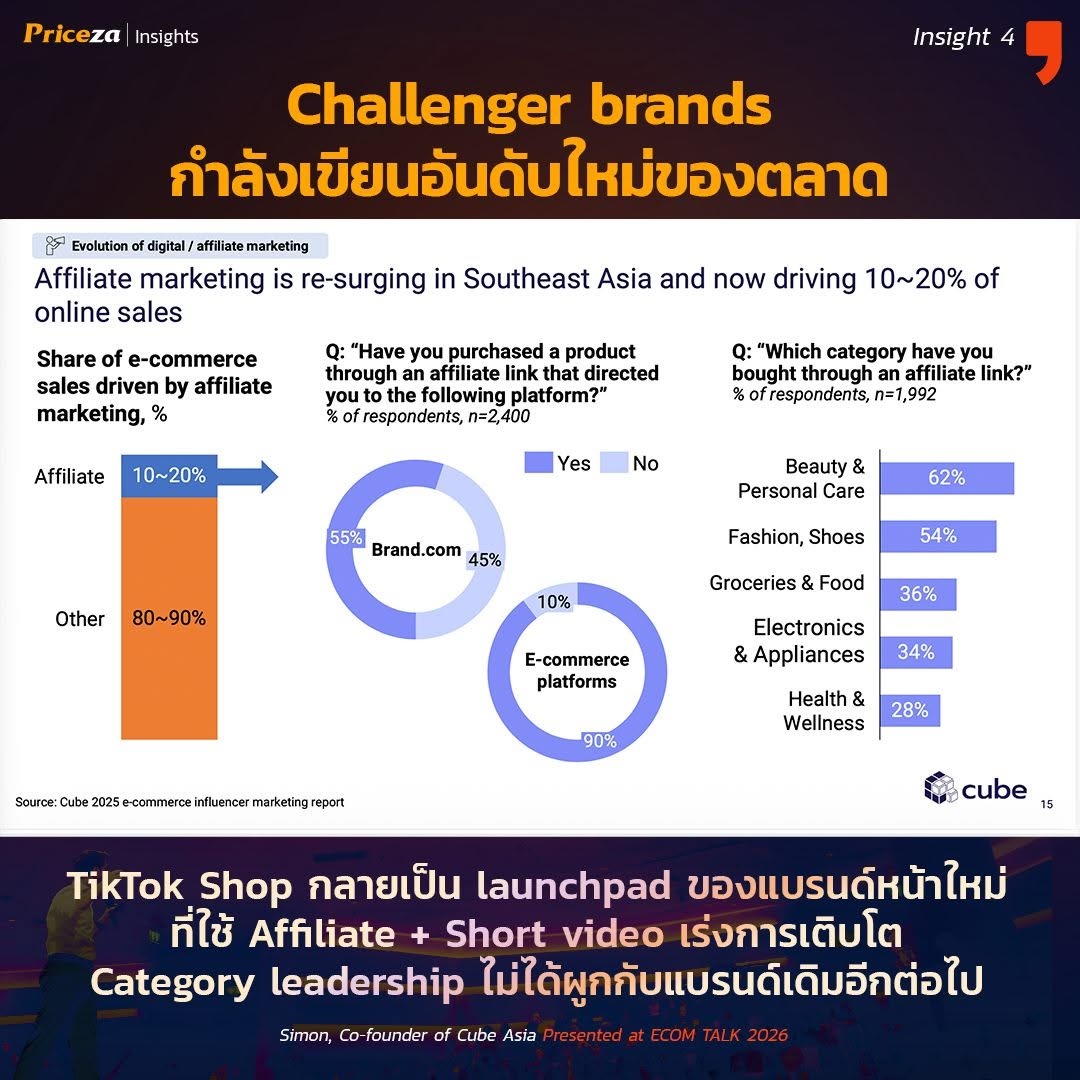
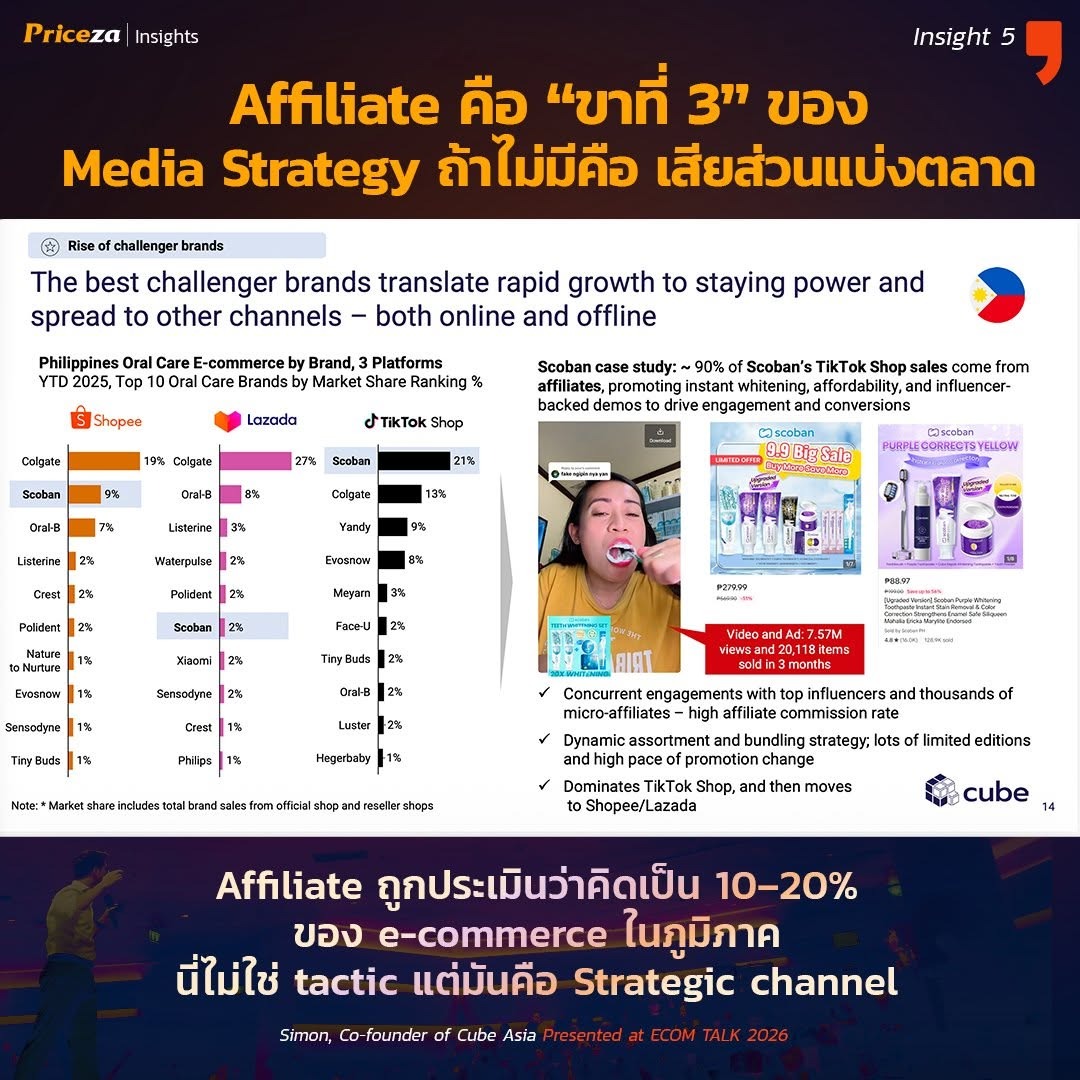
ข้อมูลของ Cube Asia ที่นำเสนอใน Session ระบุว่า Affiliate Marketing ถูกประเมินว่ามีส่วนขับเคลื่อนประมาณ 10–20% ของ Online Sales ใน Southeast Asia สะท้อนว่า Affiliate ไม่ได้เป็นเพียงช่องทางเสริมขนาดเล็กอีกต่อไป ขณะเดียวกันข้อมูลจากผู้ตอบแบบสำรวจยังแสดงให้เห็นว่า Affiliate มีบทบาทในหลาย Category โดยเฉพาะ Beauty & Personal Care 62%, Fashion & Shoes 54%, Groceries & Food 36%, Electronics & Appliances 34% และ Health & Wellness 28%
การเติบโตของ Affiliate มีความสำคัญต่อ Challenger Brands เพราะช่วยให้แบรนด์สามารถกระจายการสร้าง Demand ผ่าน Creator จำนวนมากได้โดยไม่ต้องพึ่ง Media Buying แบบเดิมเพียงอย่างเดียว เมื่อโมเดลนี้ทำงานร่วมกับ Short Video, Live Commerce และ Platform อย่าง TikTok Shop แบรนด์หน้าใหม่จึงมีโอกาสสร้างทั้ง Discovery และ Conversion ได้ใน Journey เดียวกัน
นี่คือเหตุผลที่ Simon มองว่า TikTok Shop กำลังกลายเป็น Launchpad สำคัญของ Challenger Brands เพราะแบรนด์สามารถใช้ Affiliate และ Short Video เพื่อเร่งการเติบโตได้รวดเร็วกว่าการสร้าง Brand Awareness ผ่านช่องทางแบบเดิมเพียงอย่างเดียว และทำให้แบรนด์ที่ครองอันดับบน Traditional Marketplace ไม่จำเป็นต้องเป็นผู้นำบน Platform ใหม่เสมอไป
ความหมายในเชิงการแข่งขันจึงสำคัญมาก เพราะ Category Leadership กำลังถูกแยกออกจากความได้เปรียบเดิมของ Incumbent Brands แบรนด์ที่เข้าใจ Creator Economy, Affiliate และ Impulse-driven Commerce ก่อน สามารถสร้าง Position ใหม่บน Platform ได้ แม้จะไม่ได้เป็นผู้เล่นอันดับต้น ๆ ในช่องทางเดิมก็ตาม
5. Affiliate และ KOS กำลังกลายเป็น “ขาที่ 3” ของ Media Strategy
ถ้า Insight ก่อนหน้าสะท้อนว่า Challenger Brands สามารถใช้ Affiliate, Short Video และ Platform ใหม่เพื่อเร่งการเติบโตและแทรกขึ้นมาแข่งขันกับแบรนด์เดิมได้เร็วขึ้น Insight ถัดมาคือคำถามที่ใหญ่กว่าเดิมว่า Affiliate ควรถูกวางไว้ตรงไหนใน Media Strategy ของแบรนด์
ในมุมของ Session, Affiliate ไม่ได้เป็นเพียง Performance Tactic ที่ใช้แจก Link แล้วรอ Conversion อีกต่อไป แต่กำลังขยับขึ้นมาเป็นอีกหนึ่งโครงสร้างสำคัญของ E-Commerce ในภูมิภาค โดยถูกประเมินว่ามีส่วนเกี่ยวข้องกับประมาณ 10–20% ของ E-Commerce ใน Southeast Asia ขณะเดียวกันการเกิดขึ้นของ Key Opinion Sellers หรือ KOS ก็ทำให้บทบาทของ Creator เปลี่ยนจากการสร้าง Awareness ไปสู่การช่วยสร้างยอดขายโดยตรงมากขึ้น
สิ่งที่เปลี่ยนตามมาคือ Media Strategy ไม่ได้มีเพียง Paid Media กับ Owned Media แบบเดิม แต่เริ่มมี Creator และ Affiliate Network เข้ามาเป็นอีกหนึ่งขาที่สามารถเชื่อม Discovery, Content และ Conversion เข้าด้วยกันใน Journey เดียว ผู้บริโภคอาจเห็นสินค้าใน Short Video, Live หรือ Creator Content จากนั้นกดผ่าน Affiliate Link และจบ Transaction บน Platform ได้ทันที นี่ทำให้เส้นแบ่งระหว่าง “Media Channel” กับ “Sales Channel” เริ่มไม่ชัดเหมือนเดิม
สำหรับแบรนด์ นี่ทำให้ Affiliate กลายเป็นเรื่องที่มองข้ามไม่ได้ เพราะหากไม่เข้าร่วมเลย ก็มีความเสี่ยงที่จะเสีย Share ให้กับคู่แข่งที่สร้าง Creator Network และ Affiliate Ecosystem ได้ก่อน แต่ในอีกด้านหนึ่ง การเปิด Affiliate แบบไม่มี Framework ก็มีความเสี่ยงเช่นกัน ทั้งในเรื่อง Brand Damage, Margin Erosion, Commission Structure และการควบคุมคุณภาพของ Content ซึ่งเป็น Trade-off ที่ Session ชี้ไว้อย่างชัดเจน
ดังนั้น คำถามจึงไม่ใช่เพียงว่า “ควรทำ Affiliate หรือไม่” แต่ควรเปลี่ยนเป็น “จะออกแบบ Affiliate อย่างไรให้เติบโตได้โดยไม่ทำลาย Brand และ Economics ของธุรกิจ” ตั้งแต่การกำหนด Commission, การเลือก Creator Mix, Content Guideline, Promotion Structure ไปจนถึงการวัดผลว่า Affiliate กำลังสร้าง Incremental Sales จริง หรือเพียงย้ายยอดขายจาก Channel อื่นเข้ามาอยู่ในระบบ Commission
สิ่งนี้ทำให้ Affiliate และ KOS ไม่ควรถูกมองเป็น Campaign ระยะสั้น แต่ควรถูกวางเป็น Strategic Channel ที่ต้องมีทั้ง Governance, Performance Measurement และ Profitability Framework รองรับ เพราะเมื่อ Creator Economy และ Commerce เชื่อมกันแน่นขึ้น Media Structure ของแบรนด์ก็ต้องเปลี่ยนตามไปด้วย
Bigger Market, New Rules: ตลาดใหญ่ขึ้น แต่คนชนะอาจมีน้อยลง
เมื่อนำทั้ง 5 Insights มาวางร่วมกัน จะเห็นภาพของ E-Commerce ปี 2026 ที่แตกต่างจากยุคแรกอย่างชัดเจน ตลาดยังมี Growth และมีมูลค่าเพิ่มขึ้นต่อเนื่อง แต่แหล่งที่มาของ Growth กำลังเปลี่ยนจากการเพิ่มจำนวน Online Shoppers ไปสู่การเพิ่ม Spending ของ Existing Customers ขณะเดียวกัน Platform ก็กำลัง Consolidate และขยายอำนาจเข้าไปในพื้นที่ของกันและกัน
พฤติกรรมการซื้อเองก็ถูกแบ่งออกเป็นทั้ง Intent และ Impulse ซึ่งต้องใช้ Media, Content และ Commerce Architecture คนละแบบ ส่วน Challenger Brands กำลังใช้ Short Video, Live และ Affiliate เพื่อลดข้อได้เปรียบเดิมของผู้เล่นที่มี Brand Awareness หรือ Distribution ขนาดใหญ่กว่า
นั่นทำให้โจทย์ของปี 2026 ไม่ได้อยู่แค่คำถามว่า “ตลาดจะโตอีกเท่าไร?” แต่คือแบรนด์จะยึด Growth ส่วนไหนมาเป็นของตัวเอง และจะสร้างโครงสร้างเพื่อรองรับกติกาใหม่อย่างไร
หลังจากฟัง Session นี้ มีอย่างน้อย 3 คำถามที่ทีม E-Commerce และ Marketing ควรกลับไปทบทวนร่วมกัน:
- เราเข้าใจจริงหรือยังว่า Growth ของธุรกิจมาจากไหน — New Customer, Existing Customer, Basket Size, Frequency หรือการย้าย Wallet จาก Offline สู่ Online
- เราพึ่งพา Platform ใดมากเกินไปหรือไม่ — และหาก Algorithm, Fee หรือ Customer Journey เปลี่ยน ธุรกิจจะได้รับผลกระทบแค่ไหน
- Media Structure ของเราพร้อมสำหรับยุค Affiliate/KOS แล้วหรือยัง — ทั้งในมิติของ Creator Network, Commission, Brand Control และ Profitability
เพราะตลาดที่ใหญ่ขึ้นไม่ได้แปลว่าทุกแบรนด์จะเติบโตไปพร้อมกัน สิ่งที่ Session นี้สะท้อนคือ E-Commerce กำลังเข้าสู่การแข่งขันของ โครงสร้างอำนาจใหม่ ซึ่งผู้ชนะอาจไม่ใช่คนที่วิ่งเร็วที่สุดเพียงอย่างเดียว แต่คือคนที่เข้าใจกติกาใหม่และจัด Position ของตัวเองได้ก่อน
About the Session
บทความนี้สรุปจาก Session “SEA E-Commerce Outlook 2026” โดย Simon, Co-founder of Cube Asia บนเวที ECOM TALK 2026 โดยตัวเลข กราฟ กรณีศึกษา และ Strategic Insights ในบทความยึดตามข้อมูลที่นำเสนอใน Session และ Infographic Recap ที่จัดทำจาก Session ดังกล่าว